「増やせるから増やす」は失敗のもと。ライフイベントから逆算するiDeCoの適正な掛金額
「iDeCoの掛金は、いくらに設定するのがよいのだろう」と迷われている方も多いのではないかと思います。
2026年12月の制度改正により、掛金の上限が大きく引き上げられます。会社員や公務員の方は勤務先の企業年金と合わせて月額6.2万円まで、自営業やフリーランスの方は国民年金基金などと合わせて月額7.5万円までとなります。
掛金は全額が所得控除の対象ですので、「枠が広がるなら、できるだけ多く出したい」と考えるのは自然なことかもしれません。ただ、iDeCoには原則60歳まで引き出せないという性質もあります。今回は、住宅購入や教育費といったライフイベントも踏まえた掛金額の決め方と、その見直し方についてご説明します。
掛金は「出せる上限」ではなく「使う予定のないお金」から
iDeCoの大きな特徴の1つは、積み立てたお金を原則として60歳になるまで引き出せないことです。老後資金を確実に準備するための仕組みですが、途中でまとまったお金が必要になっても、解約して引出すことはできません。
例外は、加入者本人が亡くなった場合や高度障害状態になった場合など、ごく限られたケースです。「脱退一時金」という制度もありますが、資産残高が25万円以下であることなど、いくつもの条件をすべて満たす必要があります。
つまりiDeCoの掛金は、「制度上いくらまで出せるか」ではなく、「60歳以降まで使う予定のないお金がいくらあるか」から考えるのが出発点になるのです。
まずはお金を「4つの財布」に分けてみましょう
では、その「使う予定のないお金」はどう見つければよいのでしょうか。手元のお金を、次の4つに分けて整理してみることをおすすめします。
- ふだん使うお金……毎月の生活費
- とっておくお金……病気や失業に備える生活防衛資金(生活費の6〜12か月分が目安)
- もうすぐ使うお金……数年以内に予定しているライフイベントで使うお金
- 当面使わないお金……老後に向けて運用していくお金
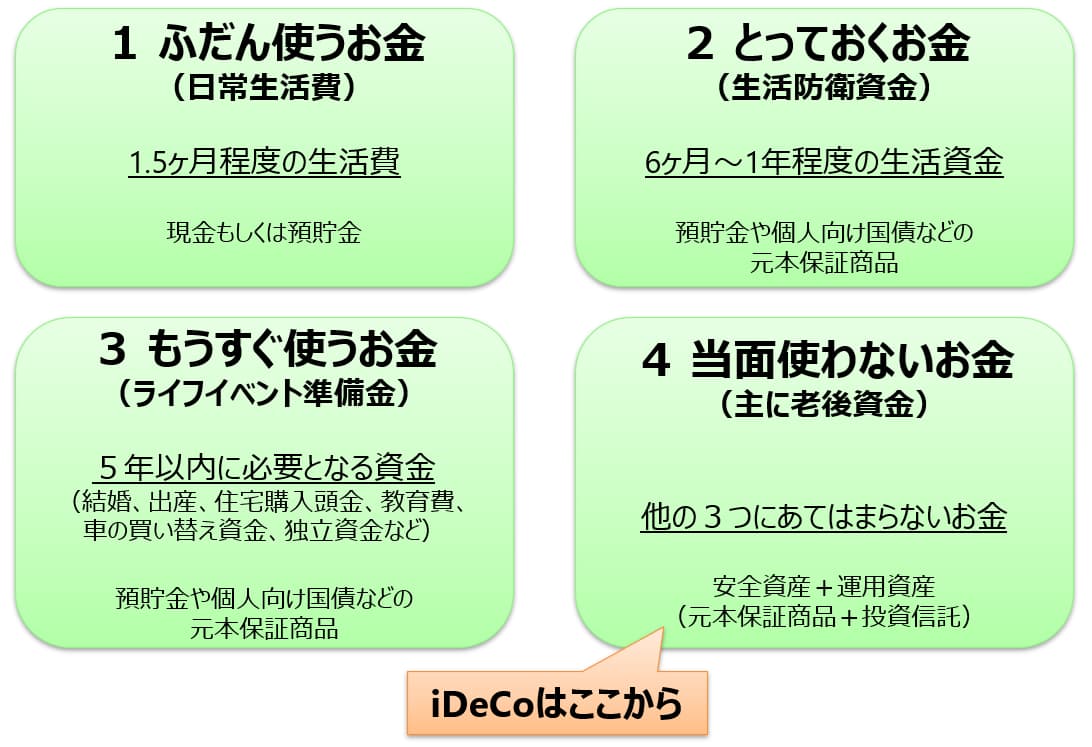
iDeCoの掛金は、このうち4つ目の「当面使わないお金」から出すもの、と考えていくようにしましょう。生活防衛資金とライフイベント準備金を先に確保し、残った金額から掛金の上限を考えていく、という順番です。
特に書き出していただきたいのが「もうすぐ使うお金」です。今後5年ほどの間に予定しているライフイベントと、そのおおよその金額を並べてみましょう。住宅購入の頭金と諸費用、車の買い替え、子どもの教育費などが挙げられます。
ライフイベントが近い方は「いつ使うお金か」で分ける
書き出してみると、数年以内に大きな支出が控えているという方も多いと思います。その場合に大切なのは、「いつ使うお金か」でお金の置き場所を分けておくことです。
NISAはいつでも引き出せる制度、iDeCoは60歳まで引き出せない制度です。どちらが有利かというより、役割が違うと考えるとわかりやすいのではないでしょうか。近い時期に使う資金はNISAや預金などいつでも引き出せる形で準備し、60歳以降に使うことになるiDeCoは無理のない金額から始める。住宅購入などのイベントを終えてから厚くしていく。こうした時間軸での配分が現実的だと考えています。
なお、勤務先に企業型確定拠出年金(企業型DC)がある方は、そちらも含めて考えていくことが大切です。
掛金は年に1回、見直せます
もう一つ知っておいていただきたいのが、掛金は一度決めたら変えられないわけではない、ということです。
iDeCoの掛金は5,000円以上1,000円単位で設定でき、金額を変更することもできます。ただし変更できるのは年に1回(12月分から翌年11月分までの間で1回)です。いつでも下げられるわけではありませんので、最初は控えめな金額から始めて、余裕が出てきたら増やしていく形がよいと思います。
どうしても続けられないときは、拠出を停止して「運用指図者」となり、それまでに積み立てた資産の運用だけを続けることも可能です。ただし、その間は所得控除が受けられず、口座管理手数料は毎月かかり続けますので、最後の手段と考えるのがよいかと思います。
その上で、年1回の掛金額見直しを暮らしの節目に結びつけておくと、忘れにくくなります。
- 年末調整や確定申告で、掛金の控除証明書を扱う時期
- 誕生月に届く「ねんきん定期便」を確認するとき
- 昇給や転職などで収入が変わったとき
- 住宅を購入し終えたとき、子どもが独立したとき
とくに子育てが一段落した後は、生命保険の死亡保障を小さくできることも多い時期です。保険料の負担が軽くなった分をiDeCoの掛金に振り向けていくのも、無理のない増やし方ではないでしょうか。
まずは「続けられる金額」から始めてみましょう
掛金は「当面使わないお金」の範囲で決めること、近いうちに使う資金は引き出せる形で準備しておくこと、そして年に1回、暮らしの変化に合わせて見直すこと。この3点を押さえておけば、無理なく続けられる金額から大きく外れることはないと思います。
掛金を増やせば節税額も大きくなりますので、上限いっぱいまで出したくなる気持ちはよくわかります。実際にどのくらい税負担が軽くなるのかは、シミュレーションで確認してみるとイメージしやすいと思います。
ただ、掛金の額を最大にすること自体が目的ではありません。大切なのは、途中で家計に無理が生じることなく、60歳まで続け、適切な老後資金を準備していくことです。
お金は目的ではなく、自分らしく暮らしていくための手段だと考えています。ご自身の暮らしにあった金額で、iDeCoと長くお付き合いいただければと思います。